

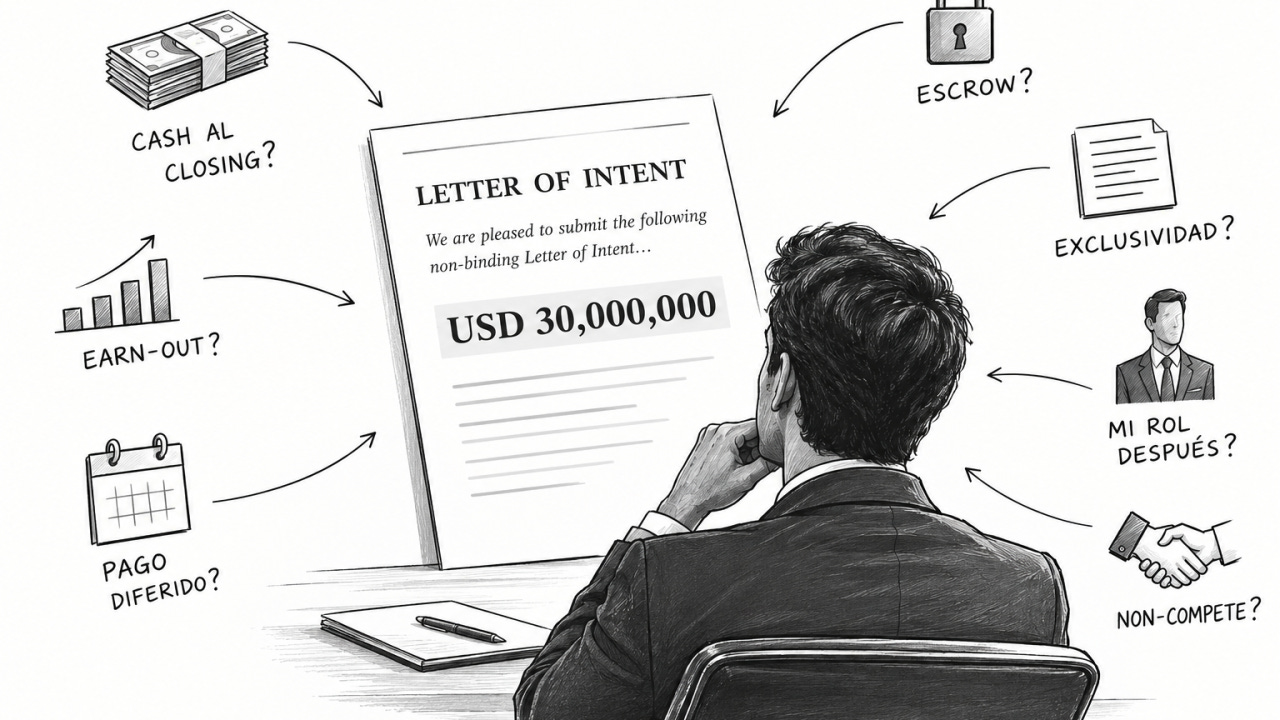
Después de meses de conversaciones aparece el mail que todo fundador quiere recibir. “We are pleased to submit the following non-binding Letter of Intent (LOI)…”. Hay un número, una valuación y quizás hasta una estructura de pago. USD 30 millones. Después de años construyendo la compañía, ver ese número escrito genera una mezcla difícil de evitar: entusiasmo, alivio y la sensación de que todo el esfuerzo finalmente está tomando valor.
Entonces alguien te dice una frase que escuché muchas veces: “Es no vinculante. Firmala y después vemos los detalles.”
Cuidado. Porque la LOI suele ser el momento en que se define buena parte de la estructura del deal. No necesariamente porque todo lo que contiene sea jurídicamente vinculante, sino porque establece el marco económico y comercial sobre el cual después se construye la transacción. Y una vez que aceptaste ese marco, volver atrás puede ser bastante más difícil de lo que parecía cuando firmaste esas pocas páginas.
“Non-binding” no significa que no importe
La mayoría de las LOIs aclaran que la transacción propuesta no será vinculante hasta la firma de los contratos definitivos. Eso es cierto, pero dentro del mismo documento pueden convivir cosas muy distintas. El precio y la intención de comprar quizás sean no vinculantes, mientras que confidencialidad, exclusividad, acceso a información, gastos o jurisdicción pueden ser vinculantes desde el momento de la firma.
Pero hay otra dimensión que no es estrictamente jurídica y que para mí es igual de importante: lo que aceptaste en la LOI después es difícil de renegociar. Si firmaste una valuación de USD 30 millones con determinada estructura del deal, no es fácil llegar dos meses después al contrato definitivo y decir que ahora querés USD 35 millones, todo cash al closing y sin escrow. La respuesta del comprador probablemente sea bastante simple: “Pero esto ya lo acordamos.”
Por eso la LOI tiene una característica particular: parece un documento preliminar, pero muchas veces fija los principales límites de la negociación que viene después.
El precio importa. La estructura del deal, también.
Supongamos que recibís una oferta de USD 30 millones por tu compañía. Suena bien. Pero antes de festejar hay que entender cómo están armados esos USD 30 millones.
No es lo mismo recibir USD 30 millones cash al closing que recibir USD 18 millones al cierre, USD 3 millones en escrow, USD 3 millones diferidos durante dos años y USD 6 millones sujetos a un earn-out.
En ambos casos el titular puede ser “Company sold for USD 30 million”. Para el vendedor son dos operaciones completamente diferentes.
Eso es la estructura del deal: cuánto cobrás al cierre, cuánto queda diferido, cuánto está sujeto a contingencias, cuánto depende de performance futura y qué riesgos siguen siendo tuyos después de vender.
Por eso, cuando leo una LOI, obviamente miro el número grande. Pero inmediatamente después quiero entender cómo está construido ese número.
Y todavía falta otra distinción importante: Enterprise Value no es Equity Value. Una frase como “We value the company at an Enterprise Value of USD 30 million on a cash-free, debt-free basis” puede parecer bastante clara hasta que empieza la discusión sobre qué consideran deuda, qué pasa con préstamos de accionistas, impuestos pendientes, bonos devengados, leasing u otros pasivos.
Después aparece el working capital. Otra frase típica puede decir que el precio estará sujeto a un “customary normalized working capital adjustment”. La palabra peligrosa ahí es customary. ¿Customary para quién? Si comprador y vendedor tienen ideas diferentes sobre cuánto capital de trabajo debería quedar dentro de la compañía al closing, el supuesto precio de USD 30 millones puede empezar a moverse.
El precio anunciado no necesariamente es el cheque que recibe el vendedor.
Earn-out, escrow y la plata que todavía no cobraste
El earn-out merece una atención especial. Imaginemos una oferta de USD 20 millones al closing más USD 10 millones si la compañía alcanza determinado EBITDA durante los próximos dos años. El headline price sigue siendo USD 30 millones, pero esos últimos USD 10 millones tienen otra naturaleza.
Después del closing probablemente sea el comprador quien controle la empresa. Puede decidir cuánto invertir en marketing, qué ejecutivos contratar, cómo distribuir costos corporativos, qué productos priorizar, cómo integrar la compañía con otras unidades o incluso cómo contabilizar determinados ingresos y gastos. Todo eso puede afectar el EBITDA sobre el cual se calcula tu earn-out.
Por eso un earn-out no se negocia solamente preguntando “¿cuánto puedo cobrar?”, sino también “¿quién controla las variables que determinan si lo cobro?”. Un earn-out muy atractivo en Excel puede ser bastante menos atractivo si la persona que tiene que cumplirlo perdió el control de la compañía.
Algo parecido ocurre con el escrow o el holdback. Si la LOI establece que el 10% del precio —en este caso, USD 3 millones— queda retenido durante 18 meses para cubrir eventuales contingencias, esa plata forma parte del precio, pero todavía no está en tu cuenta. Hay que entender cuánto queda retenido, durante cuánto tiempo, qué contingencias cubre, quién puede reclamar contra ese monto y bajo qué procedimiento se libera.
No digo que earn-outs o escrows sean malos. Son herramientas normales de una estructura de M&A. El punto es otro: USD 3 millones cobrados al closing, USD 3 millones en escrow y USD 3 millones de earn-out no valen lo mismo.
La exclusividad cambia el partido
Para mí, una de las cláusulas más importantes de una LOI es la que muchos emprendedores leen más rápido: la exclusividad.
El comprador te ofrece USD 30 millones y pide 60 días para hacer due diligence y negociar los documentos definitivos. Durante esos 60 días probablemente no puedas solicitar otras ofertas, hablar con compradores alternativos ni avanzar conversaciones que ya tenías abiertas.
Hasta ahí puede parecer razonable. El comprador va a invertir tiempo y dinero en analizar la compañía y quiere saber que no está financiando una subasta.
Pero desde el punto de vista del vendedor ocurre algo importante: el comprador mantiene la posibilidad de no cerrar mientras vos acabás de cerrar el mercado.
Antes de firmar la exclusividad, el comprador sabe que puede perder el deal frente a otro interesado. Después de firmarla, sabe que durante determinado período no tenés alternativas competitivas. Y eso cambia el poder de negociación.
Después empieza la due diligence. Sesenta días más tarde puede aparecer una lista: customer concentration más alta de lo esperado, contratos que necesitan consentimiento para ser transferidos, márgenes que el comprador quiere normalizar, dependencia del fundador, algún problema impositivo o tecnológico. Y llega una frase también bastante habitual: “We still love the company, but…”
Los USD 30 millones pasan a ser USD 25,5 millones.
A veces ese ajuste está perfectamente justificado porque apareció información material que el comprador no conocía. Otras veces puede ser simplemente una táctica de negociación. Se suele hablar de retrade. El problema es que ahora llevás dos o tres meses de proceso, abriste toda la información de la empresa, involucraste al management, pagaste abogados y asesores y quizás dejaste de hablar con otros compradores. Levantarte de la mesa cuesta mucho más que el día en que recibiste la LOI.
También estás negociando tu vida después de vender
En compañías founder-led hay otro aspecto que suele subestimarse: qué pasa con el fundador después del closing. El comprador puede querer que te quedes dos o tres años. Pero ¿como CEO, empleado, advisor o accionista minoritario? ¿Con qué salario? ¿Qué bonus? ¿Qué autonomía? ¿Con equity adicional? ¿Con qué objetivos?
Después aparecen el non-compete y el non-solicit. Vendiste tu compañía, pero quizás también aceptaste no competir durante varios años dentro de una definición de mercado mucho más amplia de lo que imaginabas. Para alguien que piensa retirarse puede no importar demasiado. Para un emprendedor que probablemente quiera volver a crear o comprar una compañía, puede tener un enorme valor económico.
Es fácil concentrarse en cuánto vas a cobrar por lo que construiste y olvidarse de qué estás aceptando hacer (o no hacer) durante los próximos años de tu vida.
“Eso lo vemos en los documentos definitivos”
Hay una frase que aparece mucho durante la negociación de una LOI: “No compliquemos ahora. Eso lo vemos en los definitivos.”
A veces tiene sentido. Una LOI no debería convertirse en un Stock Purchase Agreement (SPA) de cien páginas y es imposible anticipar cada contingencia antes de hacer due diligence. Pero hay determinados temas que, si son importantes para vos, conviene resolver cuando todavía tenés leverage: precio, estructura del deal, earn-out, escrow, working capital, exclusividad, rol del fundador y las principales condiciones para el closing.
Porque después de firmar, abrir el data room (el kimono), involucrar a tus ejecutivos y pasar meses negociando, tu capacidad económica y psicológica de levantarte de la mesa probablemente sea menor.
La LOI no es el final de la negociación. Tampoco es simplemente el comienzo. Es el momento en que cambia el poder de negociación. Antes de firmarla, el comprador está tratando de conseguir tu empresa. Después de firmarla (especialmente si hay exclusividad) muchas veces sos vos quien está tratando de cerrar el deal.
Por eso una buena LOI no necesita tener treinta páginas. Necesita dejar suficientemente claros los temas que realmente importan.
Antes de firmarla, yo trataría de tener muy claro cuánto voy a cobrar, cuándo lo voy a cobrar, qué riesgos me quedan y qué estoy entregando a cambio.
Si eso no está claro, todavía hay cosas para negociar.
— Damian Voltes M&A para CEOs