

Levantar capital es difícil. Por eso, cuando finalmente aparecen inversores dispuestos a poner dinero, la reacción natural es aceptar los cheques. USD 25.000 de uno, USD 50.000 de otro, USD 100.000 de un empresario conocido. Después aparece un cliente que quiere invertir, un amigo de un inversor, alguien que conoce muy bien la industria o un ejecutivo que puede abrir puertas. El smart money. La compañía necesita capital y cada nuevo inversor parece una buena noticia.
Y probablemente lo sea.
El problema puede aparecer varios años después, cuando la empresa creció, quiere levantar una ronda institucional o aparece un comprador. Aquellos inversores que ayudaron a financiar los primeros años ahora son veinte, treinta o cincuenta nombres. Algunos tienen acciones, otros SAFEs. Hay distintos valuation caps, diferentes derechos y documentos firmados en momentos distintos. Algún inversor cambió de domicilio, otro invirtió a través de una sociedad y quizás alguno directamente desapareció del radar.
Lo que parecía una decisión sencilla cuando había que financiar la compañía puede convertirse en un problema cuando hay que financiarla nuevamente o venderla.
La casa en orden. El cap table en orden.
El cap table también se construye
Cuando pensamos en fundraising normalmente nos concentramos en tres preguntas: cuánto dinero levantar, a qué valuación y de quién. Pero hay una cuarta que muchas veces dejamos para después: ¿cómo quiero que quede mi cap table cuando termine esta ronda?
No es simplemente una cuestión administrativa. El cap table cuenta buena parte de la historia financiera de una compañía. Dice cuánto conservan los founders, quiénes son los inversores, qué instrumentos existen, quién tiene determinados derechos y cuánta dilución todavía puede estar escondida en SAFEs, opciones, warrants o convertibles.
Tener muchos inversores no necesariamente es malo. Al contrario, puede ser una decisión estratégica. Una compañía que necesita USD 2 millones podría preferir veinte inversores de USD 100.000 antes que un único fondo poniendo los USD 2 millones. Entre esos veinte pueden existir empresarios que sean potenciales clientes, founders exitosos, ejecutivos con conocimiento del sector, personas con llegada a determinados mercados o inversores que puedan ayudar a conseguir la próxima ronda.
No todos los dólares valen lo mismo. Un cheque de USD 100.000 acompañado por diez potenciales clientes puede valer mucho más que otro cheque exactamente del mismo monto.
El problema, entonces, no es tener muchos inversores. El problema es cómo los organizamos.
Los SAFEs: simples hasta que dejan de serlo
Los SAFEs hicieron mucho más sencillo el fundraising early stage. Permiten recibir capital sin tener que acordar inmediatamente una valuación definitiva ni hacer toda la documentación de una ronda de equity. Esa simplicidad explica en buena medida su enorme popularidad.
Y funcionan muy bien. El problema aparece cuando confundimos simplicidad jurídica con inexistencia de consecuencias económicas.
Emitimos un SAFE de USD 100.000. Después otro de USD 250.000. Tres meses más tarde entran dos inversores con USD 50.000 cada uno. Seis meses después aparece alguien dispuesto a poner USD 200.000, pero con otro valuation cap. El dinero entra y, como las acciones todavía no fueron emitidas, el cap table parece relativamente parecido al que teníamos antes.
Pero la dilución no desapareció. Simplemente quedó para más adelante.
Cuando llega la próxima ronda y todos esos instrumentos empiezan a convertir, el founder puede descubrir que tiene bastante menos de la compañía de lo que imaginaba. Por eso no alcanza con mirar el cap table actual. Hay que mirar permanentemente el fully diluted cap table y hacer el ejercicio de convertir todos los instrumentos como si la próxima ronda ocurriera mañana.
Un SAFE puede postergar la discusión sobre la valuación. No posterga la dilución.
Muchos inversores. Una sola línea.
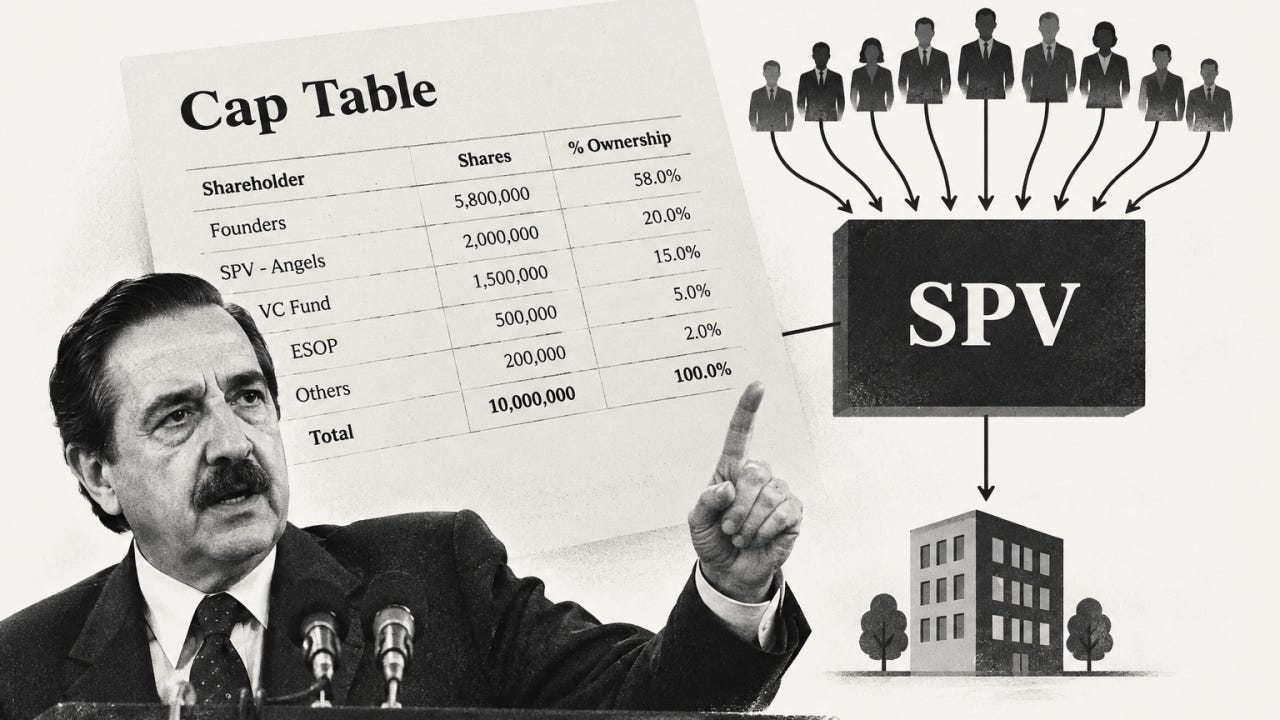
Acá aparece una herramienta que me parece especialmente interesante cuando deliberadamente queremos construir una ronda con muchos inversores pequeños: el SPV, o Special Purpose Vehicle.
La lógica es muy simple. Supongamos que queremos levantar USD 2 millones de veinte inversores que aportan USD 100.000 cada uno. Una alternativa es que los veinte inviertan directamente en la compañía. Otra es crear un vehículo donde esos veinte inversores aportan su capital y sea ese vehículo el que invierte los USD 2 millones.
Económicamente seguimos teniendo veinte inversores. Pero en el cap table de la compañía tenemos uno.
El SPV.
Esto permite separar dos cosas que no necesariamente tienen que ir juntas: tener muchos inversores económicos y tener muchos accionistas directos.
Y las estructuras incluso pueden combinarse. Los veinte inversores pueden invertir en el SPV y el SPV suscribir un SAFE de la compañía. En lugar de veinte SAFEs individuales, la compañía tiene uno. Cuando eventualmente ese SAFE convierte, el accionista continúa siendo el SPV.
Para una compañía que quiere incorporar muchos smart angels, esta estructura puede resultar particularmente atractiva. Podemos tener veinte empresarios abriendo puertas, generando contactos, aportando reputación o convirtiéndose incluso en clientes, sin necesariamente tener veinte nuevas líneas en el cap table.
Por supuesto, el SPV no hace desaparecer a los inversores. Simplemente los mueve un nivel hacia abajo. Hay que constituirlo, administrarlo, definir quién toma las decisiones, cómo vota, qué información reciben sus inversores y qué sucede con el dinero cuando eventualmente se produce un exit. También tiene costos.
Pero si está correctamente estructurado, frente a la compañía debería funcionar como un único inversor y un único interlocutor.
Porque si armamos un SPV con treinta inversores pero para vender la empresa tenemos que llamar a los treinta para conseguir su aprobación, probablemente hayamos ordenado el Excel sin ordenar realmente el problema.
Pensar el fundraising desde el exit
Hay una forma de pensar estas decisiones que me gusta particularmente: empezar desde atrás.
Imaginemos que dentro de cinco años alguien quiere comprar nuestra compañía. El comprador va a hacer due diligence y va a querer entender exactamente quién tiene derecho a qué. Va a revisar acciones, opciones, warrants, SAFEs, notas convertibles, preferencias, derechos de información, tag along, drag along y cualquier instrumento que pueda transformarse en equity o afectar la transacción.
Y, sobre todo, va a querer saber algo muy concreto: ¿quién tiene que firmar para que yo pueda comprar esta empresa?
Ahí un cap table que durante años parecía perfectamente manejable puede transformarse en un dolor de cabeza. Aparece un SAFE antiguo que nadie recordaba. Un accionista minoritario con derechos particulares. Un documento que nunca terminó de firmarse. Diferencias entre el Excel de la compañía y la documentación legal. Un inversor al que hace cuatro años que nadie contacta. O una persona con una participación minúscula que, por algún derecho negociado años atrás, tiene capacidad de complicar la transacción.
Todo eso probablemente tenga solución.
El problema es que el peor momento para buscarla es cuando existe un comprador del otro lado de la mesa.
En un proceso de M&A, un cap table desordenado deja de ser un problema administrativo y se convierte en un problema transaccional.
Limpiar antes de vender
Muchas compañías terminan haciendo una especie de limpieza societaria antes de una ronda importante o antes de iniciar un proceso de venta. Ordenan SAFEs, actualizan registros, consolidan documentación, revisan derechos, buscan firmas pendientes e intentan solucionar inconsistencias acumuladas durante años.
Está bien hacerlo. Pero sería mucho mejor no tener que hacerlo.
Si sabemos desde el comienzo que queremos incorporar muchos inversores, podemos diseñar una estructura que nos permita hacerlo. Podemos establecer tickets mínimos, agrupar inversores pequeños en un SPV, evitar otorgar derechos especiales individualmente a cada ángel y mantener siempre actualizado un cap table fully diluted que muestre no solamente dónde estamos hoy sino dónde quedaríamos después de la próxima ronda.
El fundraising no debería consistir únicamente en conseguir dinero. También debería consistir en decidir cómo queremos convivir con quienes nos dan ese dinero durante los próximos cinco o diez años.
Porque los inversores que entran cuando la empresa vale USD 5 millones probablemente sigan estando cuando valga USD 50 millones. Y también estarán cuando aparezca alguien ofreciendo USD 100 millones para comprarla.
Ese día vamos a agradecer haber pensado en esto antes.
La casa en orden. El cap table en orden.
El mejor momento para ordenar el cap table no es cuando estamos por levantar la próxima ronda. Mucho menos cuando aparece un comprador. Es cuando lo estamos construyendo.
— Damian Voltes M&A para CEOs