

Hace muchos años, cuando estábamos vendiendo Digital Ventures, aprendí una de las lecciones de M&A que más me quedó grabada. Teníamos varios interesados y, entre ellos, un grupo de compradores financieros que había hecho una oferta económicamente muy atractiva. En los papeles, era probablemente la que había que elegir.
Pero había algo que no me cerraba. No era una cláusula particular. Tampoco había un número que pudiera poner en un Excel para justificarlo. Era más bien una sucesión de pequeñas señales: una condición que cambiaba, algo que creíamos acordado y volvía a discutirse, una conversación que dejaba una sensación diferente de la anterior. La impresión de que, aun llegando a un acuerdo, el deal podía seguir moviéndose hasta el último minuto.
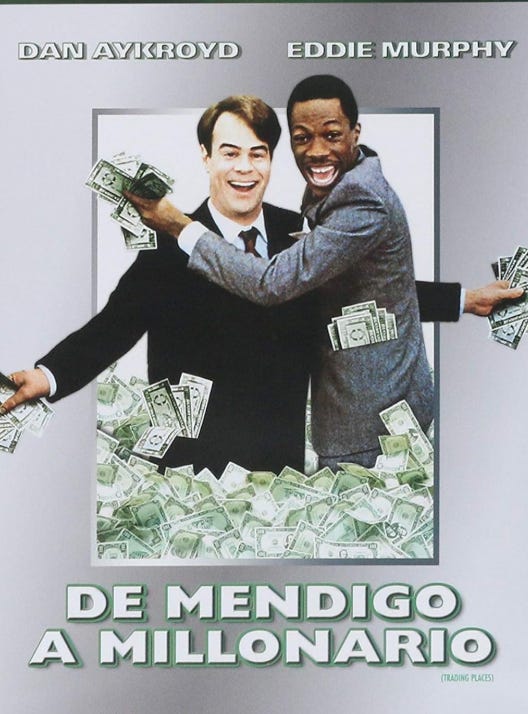
Por algún motivo me hacían acordar a la película Trading Places (De mendigo a millonario), protagonizada por Eddie Murphy, donde los hermanos Duke esos dos viejos millonarios que hacen una apuesta por un dólar mientras juegan con el destino de los demás.
Del otro lado estaba Fox (News Corporation). que pagaba menos. Pero había algo diferente. Eran serios, consistentes, sabíamos quién decidía, lo que se conversaba permanecía conversado y el proceso avanzaba. Nuestra sensación era que, si llegábamos a un acuerdo, Fox iba a hacer todo lo razonable para cerrar en esos términos.
Seguimos el instinto y vendimos a Fox. Aceptamos menos dinero a cambio de algo que en M&A puede terminar siendo muchísimo más valioso: certeza de cierre.
Con los años entendí que aquella decisión tenía detrás una lección bastante más amplia. En M&A no alcanza con encontrar a alguien dispuesto a decir que quiere comprar tu empresa. Hay que aprender a distinguir quién realmente quiere comprarla, quién puede comprarla y quién probablemente vaya a cerrar. Y para eso hay que desarrollar olfato.
Pero por sobre todo, con quien vas a tratar post-adquisición.
Blink
Malcolm Gladwell escribió hace años Blink, un libro alrededor de una idea que siempre me resultó fascinante: nuestra capacidad de formar juicios muy rápidos a partir de pequeñas cantidades de información. Gladwell habla del thin slicing: reconocer patrones a partir de pequeñas señales.
No se trata simplemente de actuar impulsivamente. Después de años viendo determinadas situaciones, nuestro cerebro empieza a reconocer patrones antes de que podamos explicarlos racionalmente. Creo que en M&A pasa exactamente eso.
Después de suficientes reuniones, procesos, ofertas, LOIs, due diligences, negociaciones y operaciones que cerraron (y muchas otras que no) uno empieza a desarrollar una especie de radar. Terminás una reunión y pensás: “Estos vienen en serio.” O salís de otra pensando: “No sé por qué, pero acá algo no me cierra.” Aprendí que esa segunda sensación merece atención. No significa levantarse de la mesa. Significa mirar mejor.
Hay mucha gente “sniffing around”
El problema es que desde el lado vendedor casi todos parecen compradores. Piden el deck, hacen preguntas, organizan calls, dicen que existe un strategic fit extraordinario, preguntan por revenue, EBITDA, clientes y crecimiento. A veces hasta aparece el CEO. Pero eso no significa necesariamente que quieran comprar.
Hay compañías haciendo inteligencia de mercado. Hay competidores tratando de entender qué estás haciendo. Hay equipos de Corporate Development explorando una industria sin ningún mandato concreto. Hay fondos mirando veinte compañías para aprender sobre un sector. Hay gente que quiere conocer tus clientes, tu pricing, tus márgenes o tu tecnología. Y también hay personas que, sencillamente, tienen tiempo disponible para mirar oportunidades.
Mientras tanto, del otro lado, el CEO empieza a movilizar la compañía. Llama al CFO, prepara información, actualiza proyecciones, contrata abogados, arma un data room e involucra al management. Tres meses después descubre que aquel supuesto comprador nunca tuvo una decisión real de comprar.
Por eso hay una pregunta bastante elemental que a veces se hace demasiado tarde: ¿este tipo tiene realmente la plata para comprarme?
Follow the money
Parece obvio, pero no siempre lo es. Una compañía enorme no necesariamente tiene capacidad para hacer una adquisición determinada. Puede tener un market cap gigantesco y poca caja. Puede estar altamente endeudada, necesitar autorización del board, tener restricciones de covenants, depender de conseguir financiamiento o simplemente tener otras prioridades para el capital.
Por eso, cuando aparece un comprador, además de escuchar su historia estratégica, conviene seguir el dinero. ¿Cuánto cash tiene? ¿Cuánto genera? ¿Tiene líneas disponibles? ¿Puede emitir deuda? ¿Puede pagar con acciones? ¿Necesita levantar financiamiento para hacer la operación? ¿Ese financiamiento existe o es algo que piensa salir a buscar después de firmar?
Con los private equity pasa algo parecido. ¿Cuánto dry powder tienen? ¿Cuándo levantaron el fondo? ¿Cuál es su ticket habitual? ¿Cuántos deals de ese tamaño hicieron? ¿Necesitan deuda? ¿Pasaron Investment Committee?
Una cosa es querer comprar. Otra muy diferente es poder comprar. Y una de las mejores maneras de saberlo es mirar qué hicieron antes. Las adquisiciones pasadas de un comprador suelen contar una historia bastante más confiable que su PowerPoint.
¿Por qué nosotros?
Hay otra pregunta que me gusta hacerme muy temprano: ¿por qué esta compañía querría comprarnos?
Un comprador serio suele tener alguna respuesta. Quizás necesita entrar a un país. Quizás quiere incorporar una tecnología. Quizás necesita clientes. Quizás quiere eliminar una amenaza competitiva. Quizás comprar tu empresa le permite hacer en doce meses algo que orgánicamente le llevaría cinco años.
No hace falta que tenga la tesis completamente desarrollada en la primera reunión, pero tiene que existir una lógica. Cuando alguien dice solamente “estamos explorando oportunidades en Latinoamérica”, mi nivel de entusiasmo es limitado. Cuando dice “el board decidió entrar en Brasil este año y estamos evaluando hacerlo vía adquisición”, la conversación es diferente. En el primer caso hay curiosidad. En el segundo empieza a aparecer intención.
Cuidado con hacerle la consultoría gratis al comprador
Esto es especialmente importante cuando quien está sentado enfrente es un competidor. Hay procesos de M&A que terminan siendo excelentes ejercicios de inteligencia competitiva.
Durante semanas te preguntan cuáles son tus principales clientes, cuánto pagan, cómo fijás precios, qué margen tiene cada producto, cuándo vencen los contratos, qué tecnología utilizás, quiénes son tus mejores vendedores, qué países vas a abrir, cuáles son tus costos y dónde están tus vulnerabilidades. Después deciden que finalmente “no existe suficiente strategic fit”. Y vos acabás de regalarles un MBA sobre tu compañía al abrirle el “kimono”.
Por supuesto que existen NDAs. Pero hay una limitación bastante evidente: un NDA puede impedir utilizar determinada información; no puede conseguir que alguien la olvide.
Por eso siempre creí en abrir la información progresivamente. No todo en la primera cita. El comprador también tiene que ganarse el derecho a entrar al data room.
El comprador se va desnudando durante el proceso
Quizás ésta sea una de las cosas más interesantes de un proceso de M&A. Al principio todos se comportan bien. Las reuniones son cordiales, los mails son prolijos, hay entusiasmo. Todo es strategic fit, partnership y long-term vision. Pero después empieza la negociación. Y ahí uno empieza a conocer realmente al comprador.
¿Cómo reacciona cuando hay una diferencia? ¿Cumple los tiempos? ¿Hace lo que dijo que iba a hacer? ¿Mantiene involucradas a las mismas personas? ¿Aparecen quienes realmente deciden? ¿Invierte recursos de su lado? ¿Contrata abogados, bankers, consultores? Y, sobre todo: ¿respeta lo que ya acordó?
Porque una cosa es cambiar una condición cuando el due diligence descubre algo material. Eso es parte normal de un proceso. Otra cosa es el comprador que sistemáticamente vuelve sobre lo acordado.
Primero eran USD 100 millones. Después siguen siendo USD 100 millones, pero USD 20 millones pasan a ser un earn-out. Después el earn-out depende de otra métrica. Después aparece un escrow que antes no existía. Después cambia una garantía. Después aparece una nueva condición para cerrar.
Cada cambio, visto aisladamente, puede tener una explicación perfectamente razonable. Pero en M&A hay que mirar la película, no solamente cada foto. Si cada vez que avanzamos el arco se mueve un poco más lejos, eso también es información. Nos está diciendo cómo probablemente se comporte ese comprador cuando lleguemos a los últimos cien metros, cuando nosotros ya hayamos invertido seis meses, gastado cientos de horas y tengamos mucho más costo emocional en abandonar el deal.
La consistencia también forma parte del due diligence.
El precio más alto no siempre es la mejor oferta
Esto me devuelve a Digital Ventures. Fox pagaba menos. En una planilla, eso debería haber terminado la discusión. Pero una oferta no es solamente precio. También es estructura, condiciones, financiamiento, timing, credibilidad y probabilidad de cierre.
Con el tiempo empecé a pensar las ofertas casi intuitivamente de esta manera:
Precio × probabilidad de cierre.
No como una fórmula matemática exacta, obviamente, sino como una manera de pensar.
Una oferta de USD 100 millones de alguien que necesita conseguir financiamiento, nunca hizo una adquisición de ese tamaño y ya cambió tres veces las condiciones quizás no vale más que una oferta de USD 90 millones de alguien con cash, board approval, experiencia haciendo deals y reputación de cumplir lo acordado.
El headline dice 100 contra 90. La realidad puede decir exactamente lo contrario.
Nosotros elegimos Fox. Y cerramos.
También hay que hacer due diligence sobre el comprador
En cualquier proceso el comprador va a investigarnos hasta el cansancio: Financial, Legal, Tax, Commercial, Technology, Cybersecurity, HR, Compliance. Cada piedra de la compañía va a ser levantada.
Pero a veces olvidamos que nosotros también deberíamos hacer due diligence sobre quien está del otro lado. Preguntar. Investigar. Buscar referencias. Hablar con founders que le hayan vendido anteriormente. Entender cómo financiaron otros deals. Saber quién decide. Conocer su reputación. Y observar su comportamiento durante nuestro propio proceso.
¿Tiene el dinero? ¿Tiene acceso al financiamiento? ¿Tiene mandato? ¿Tiene una razón concreta para comprarnos? ¿Tiene experiencia cerrando? ¿Es consistente? ¿O simplemente está sniffing around?
Seguir el instinto
Cuantos más procesos uno atraviesa, más empieza a reconocer patrones. Algunos aparecen en un balance. Otros en una cláusula. Y otros son mucho más difíciles de cuantificar.
Una respuesta evasiva. Un término que vuelve a cambiar. Una persona que debería estar en la reunión y nunca aparece. Una explicación sobre el financiamiento que no termina de cerrar. Una urgencia enorme por acceder a determinada información comercial cuando todavía ni siquiera hablamos seriamente de precio.
Son pequeñas señales. Thin slices. Blink.
No creo que haya que tomar una decisión de cientos de millones de dólares solamente por intuición. Pero tampoco creo que haya que ignorar la intuición cuando años de experiencia te dicen que algo huele raro.
En M&A, como en tantas otras cosas, los números cuentan una parte de la historia. Las personas cuentan otra.
Hace muchos años, cuando vendimos Digital Ventures, decidimos aceptar menos dinero y elegir al comprador que nos parecía más serio. Seguimos nuestro instinto. Vendimos a Fox. Y cerramos.
Desde entonces, cuando aparece un potencial comprador, además de preguntarme cuánto ofrece, trato de contestarme tres cosas mucho más importantes: ¿Quiere comprar? ¿Puede comprar? ¿Va a cerrar?
Porque interesados siempre hay muchos. Compradores de verdad, bastantes menos.
Y aprender a oler la diferencia antes de perder seis meses puede ser una de las habilidades más valiosas en M&A.
— Damian Voltes M&A para CEOs